Этой осенью динамику рынков продолжают объяснять политикой центральных банков. Но реальный фактор движения лежит чуть глубже — это цена нефти. Нефть сегодня важна потому, что она формирует инфляционные ожидания, которые, в свою очередь, определяют, куда будут двигаться процентные ставки.
«Рост цен на нефть перестал быть событием исключительно энергетического рынка — теперь это вопрос процентных ставок, — отмечает Анна Бодрова, рыночный аналитик Альпари. — Когда нефть резко дорожает или дешевеет, трейдеры уже думают не о баррелях, а о том, насколько сильное дополнительное инфляционное давление придется сдерживать центральным банкам. Сегодня именно этот фактор определяет движение почти всех основных активов. Для рынков важно не только то, как высоко поднимется нефть, но и то, как долго она останется на этом уровне. Кратковременный скачок — это одно; устойчивое движение выше $100 начинает менять инфляционные ожидания и всю картину ожиданий в отношении процентных ставок».
Колебания цен на нефть все сильнее отражаются на процентных ставках
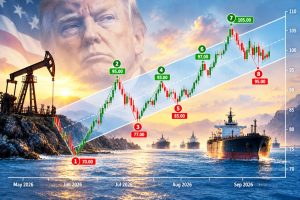
В последние недели цены на нефть резко колебались из-за опасений по поводу перебоев в поставках с Ближнего Востока. В августе нефть Brent торговалась в диапазоне $87–93, после чего в сентябре вновь поднялась выше $100 и на пике коснулась отметки около $107. Этот паттерн движения важнее конкретной цены: сегодня в цену нефти заложена премия за риск, которая увеличивается при усилении опасений относительно поставок и уменьшается, когда эти опасения ослабевают.
С точки зрения экономики резкий рост цен на нефть похож на всеобщий налог, который начинает действовать одновременно для всех. Одновременно растут затраты на топливо, грузовые перевозки и производство, что повышает общую инфляцию независимо от состояния внутреннего спроса. Для трейдеров это означает, что динамика цены барреля нефти может влиять на решения по процентной ставке не меньше, чем данные с рынка труда. Было бы ошибкой рассматривать происходящее исключительно как проблему энергетического рынка.
Рынок перешел от ожиданий снижения ставок к осторожности
Еще несколько месяцев назад на рынках преобладало мнение о том, что крупнейшие центральные банки перейдут к снижению ставок. Устойчивое инфляционное давление со стороны нефти изменило ожидания: теперь рынок допускает более длительное сохранение высоких ставок или даже новое повышение. Европейский центральный банк уже отреагировал: в сентябре он поднял ставку по депозитам до 2,5% и отметил, что инфляционные риски смещены в сторону повышения.
Рынки США также ощутили действие этого фактора. Доходность 10-летних государственных облигаций за это время приблизилась к максимумам за 20 лет, а доллар укрепился вслед за ростом доходности.
Сейчас гораздо большее значение имеют комментарии и сигналы центральных банков, чем отдельные решения по ставке. Рынок хочет понять, считают ли регуляторы нефтяной шок временным явлением или фактором, который уже влияет на базовую инфляцию, ведь именно эта оценка определит траекторию ставок до конца года.
Динамика золота показывает, почему нельзя судить по одному заголовку
Золото стало главным активом года. В середине августа, на фоне повышения спроса на активы-«убежища» и интереса к золоту как защите от инфляции, его цена достигла приблизительно $4375 за унцию, что примерно на треть выше, чем годом ранее. Но в сентябре, когда доходность облигаций и доллар выросли, золото подешевело, хотя геополитические риски по-прежнему оставались высокими.
Такая динамика кажется противоречивой, только если оценивать ситуацию исключительно по новостям. Рост золота вызван двумя факторами. Когда инвесторы хотят защититься от геополитических рисков, растет спрос на золото как на актив-«убежище»; когда они стремятся защитить капитал от воздействия инфляции, цену поддерживает спрос на золото как на инфляционный хедж.
Фактор процентных ставок действует в противоположном направлении. Золото не приносит процентного дохода, и когда доходность гособлигаций растет, облигации становятся более привлекательным источником дохода, чем золото. Поэтому держать золото становится менее выгодно: капитал перетекает из него в облигации, и цена золота снижается.
Этой осенью влияние процентных ставок часто оказывалось сильнее обоих факторов поддержки, и золото падало, несмотря на убедительные аргументы в пользу владения им.
«Инвесторы по-прежнему слишком буквально интерпретируют каждое событие, — считает Бодрова. — Даже актив-«убежище» может падать в разгар кризиса, а центральный банк может повышать ставки, одновременно признавая ослабление экономики. Когда регуляторы ужесточают денежно-кредитную политику на фоне ослабления экономики, они сигнализируют, что приоритетом является сдерживание инфляции, а не экономический рост».
Фондовый рынок ощущает действие тех же сил
В течение года глобальные фондовые индексы держались около исторических максимумов, чему способствовали снижение опасений относительно процентных ставок и сильные финансовые результаты лидеров ИИ-сектора. К середине августа S&P 500 вырос примерно на 14% с начала года, а Nasdaq — примерно на 15%. Теперь связка «нефть — ставки» работает уже против рынка.
Когда рост цен на нефть повышает доходность облигаций, увеличивается ставка дисконтирования будущих прибылей и ужесточаются финансовые условия, поэтому сильные экономические данные иногда воспринимаются как негативный фактор для акций.
Что будет определять дальнейшую динамику рынков
Дальнейшая траектория зависит от одного вопроса. Ограничится рост цен, связанный с нефтью, энергетическим сектором или начнет отражаться на базовой инфляции, которая не учитывает цены на продукты питания и топливо? Ответ на этот вопрос будет важнее любого отдельно взятого заседания центрального банка и определит динамику рынков до конца года.
Ситуацию прояснят три ключевых сигнала:
- Базовая инфляция. Пока подорожание сосредоточено только в энергетике, рынок может воспринимать нефть как временный фактор; если же следом начнет расти базовая инфляция, давление на ставки сохранится.
- Риторика центральных банков. Риторика регуляторов о балансе между инфляцией и экономическим ростом будет определять ожидания инвесторов на рынках облигаций, валют и акций.
- Динамика цены нефти. Устойчивое снижение нефти ослабит инфляционное давление, а новые опасения по поводу перебоев в поставках вновь сделают вопрос повышения ставок актуальным.
Эти сигналы складываются в четыре основных сценария, каждый из которых предполагает разную рыночную динамику. Если дорогая нефть продолжит подпитывать базовую инфляцию, аргументы в пользу дальнейшего ужесточения монетарной политики усилятся, доллар и доходность краткосрочных облигаций продолжат расти, а золото и чувствительные к ставкам акции будут испытывать давление. Если дорогая нефть не приведет к росту базовой инфляции, рынок сможет считать ее подорожание преимущественно фактором предложения, что снизит давление в пользу дальнейшего повышения ставок.
В двух остальных сценариях картина будет развиваться наоборот. Если нефть начнет дешеветь, инфляционный импульс ослабнет, ожидания ужесточения смягчатся, а чувствительные к ставкам активы смогут восстановиться. Наиболее неприятный для рынков сценарий — сочетание дорогой нефти с замедлением роста, ведь в этом случае центральным банкам придется одновременно противостоять инфляции и экономическому спаду, что обычно играет в пользу защитных, а не рисковых активов.
«Вот мой базовый сценарий: устойчивая инфляция, вызванная ростом цен на энергоносители, заставит центральные банки сохранять осторожность, и доходность будет оставаться высокой до конца года, что ограничит возможность легкого роста золота и акций, — говорит Бодрова. — Этот сценарий не реализуется, если нефть начнет дешеветь, а базовая инфляция останется умеренной: тогда риторика об ужесточении смягчится, а давление на облигации и акции ослабеет. Это лишь возможные сценарии, а не гарантированный результат; решающим фактором остается динамика нефти. Рынок может какое-то время выдерживать высокую цену на нефть. Настоящая проблема возникает, когда высокая цена нефти превращается в устойчивый инфляционный фактор именно тогда, когда экономический рост начинает замедляться».
Ни одна из этих линий развития еще не определилась окончательно, поэтому их стоит рассматривать одновременно. Этой осенью трейдерам стоит отказаться от анализа нефти, процентных ставок, золота и акций в отрыве друг от друга: сейчас на все эти рынки влияет одна сила.
Читайте также Практическое руководство для работы с волатильными рынками — Торговля в дни заседаний ФРС, ЕЦБ и Банка Англии.
Предупреждение о рисках и раскрытие информации
Эта статья носит исключительно информационный и образовательный характер. Она не является инвестиционным советом, личной рекомендацией или призывом к открытию каких-либо сделок. Торговля сопряжена с риском потери капитала. Торговля валютами и CFD сопряжена с высоким риском и подходит не всем инвесторам; некоторые инструменты, в том числе сырьевые товары и нефть, отличаются высокой волатильностью.
Большинство розничных инвесторов теряет средства, торгуя валютами и CFD онлайн. Прошлые показатели не являются гарантией будущих результатов. Действуют Условия.
О компании Альпари
Компания Альпари — основанный в 1998 году международный финансовый бренд, который предоставляет доступ к мировым финансовым рынкам, аналитике и образовательным ресурсам для трейдеров и инвесторов. Экспертные разборы и понятная аналитика от Альпари помогают аудитории лучше понимать динамику финансовых рынков, экономические события и риски, связанные с торговлей.
Альпари (Alpari) — торговое название компании Parlance Trading Ltd, Bonovo Road – Fomboni, остров Мохели – Союз Коморских Островов, зарегистрированной под № HY00423015 и имеющей лицензию Управления по международным услугам Мвали (остров Мохели) на деятельность в качестве международной брокерской и клиринговой компании, номер лицензии: T2023236.